مالية 2027 تفتح ملف الزيادات الضريبية على السيارات الفاخرة والتبغ والكحول
يحمل مشروع قانون المالية لسنة 2027، رقم 60.26، حزمة من التعديلات الجبائية التي تشمل السيارات الفاخرة ومنتجات التبغ والمشروبات الكحولية والسجائر الإلكترونية، إلى جانب المداخيل المرتبطة بألعاب الحظ واليانصيب والرهانات الرياضية.
وتكشف الأرقام الواردة في المشروع عن توجه نحو رفع عدد من الرسوم والضرائب، مع إقرار زيادات تدريجية في بعض الأصناف تمتد إلى سنة 2031، في إطار التدابير المقترحة للسنة المالية المقبلة.
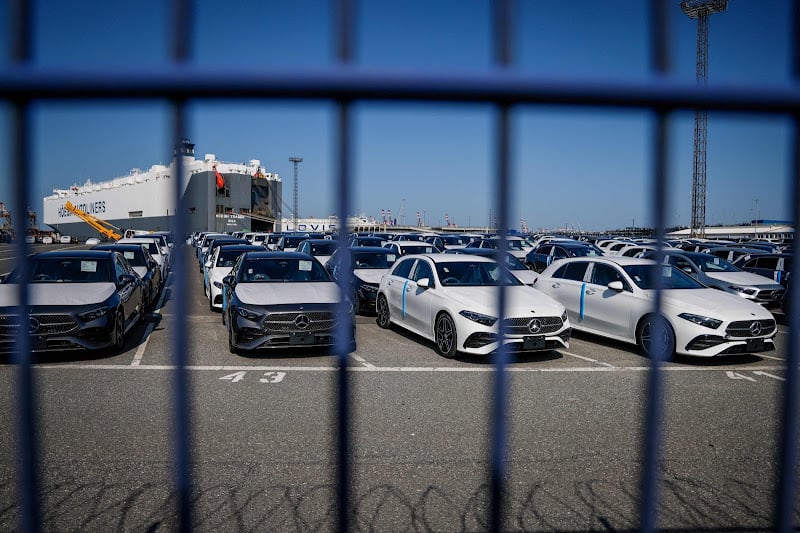
وتبرز السيارات الفاخرة ضمن أبرز الفئات المعنية بالتغييرات المرتقبة، من خلال مراجعة تصاعدية للضريبة المفروضة على العربات التي تتجاوز قيمتها 400 ألف درهم، أي 40 مليون سنتيم، دون احتساب الضريبة على القيمة المضافة.
ويقترح المشروع رفع هذه الضريبة من 5 إلى 6 في المائة بالنسبة للسيارات التي تتراوح قيمتها بين 400 ألف و600 ألف درهم، ومن 10 إلى 12 في المائة بالنسبة للعربات التي تتراوح قيمتها بين 600.001 و800 ألف درهم.
وتشمل الزيادات المقترحة أيضا السيارات التي تتراوح قيمتها بين 800.001 درهم ومليون درهم، إذ يرتقب أن ترتفع الضريبة المطبقة عليها من 15 إلى 18 في المائة، فيما تنتقل النسبة المفروضة على العربات التي تتجاوز قيمتها مليون درهم من 20 إلى 24 في المائة.
وتعني هذه التعديلات زيادة تتراوح بين نقطة مئوية واحدة وأربع نقاط مئوية بحسب الشريحة السعرية، مع تسجيل أكبر ارتفاع نسبي في الفئة التي تتجاوز قيمتها مليون درهم.
ويرتبط تطبيق هذه المقتضيات بتاريخ التسجيل الأول داخل المغرب بالنسبة للسيارات المقتناة محليا، أو بتاريخ التعشير بالنسبة للعربات المستوردة، على أن يبدأ العمل بها، في حال اعتمادها بصيغتها المقترحة، ابتداء من فاتح يناير 2027.
ويجعل هذا الإجراء تاريخ إتمام العملية من العناصر الأساسية المحددة للنظام الضريبي الذي ستخضع له السيارة المعنية.
وفي قطاع التبغ، يقترح المشروع مراجعة مكونات الضريبة الداخلية على استهلاك السجائر، من خلال رفع المقدار العيني المفروض على كل ألف سيجارة من 550 درهما إلى 645 درهما، بزيادة قدرها 95 درهما، تعادل نحو 17.3 في المائة.
كما يقترح رفع المقدار القيمي من 56.5 إلى 57.5 في المائة، إلى جانب زيادة الحد الأدنى للتحصيل من 953 درهما إلى 1025 درهما لكل ألف سيجارة، أي بارتفاع قدره 72 درهما، يعادل حوالي 7.6 في المائة.
ولا تقف التغييرات المقترحة عند حدود سنة 2027، إذ يتضمن المشروع مسارا تصاعديا للحد الأدنى للتحصيل على السجائر، يبدأ من 1025 درهما لكل ألف سيجارة في السنة المقبلة، ثم يرتفع إلى 1097 درهما سنة 2028، و1176 درهما سنة 2029، و1261 درهما سنة 2030، ليصل إلى 1346 درهما سنة 2031.
ويعكس هذا المسار زيادة إجمالية قدرها 321 درهما بين المستويين المحددين لسنتي 2027 و2031، أي ما يقارب 31.3 في المائة.
وتمتد التعديلات إلى السجائر الإلكترونية، التي يقترح المشروع مضاعفة الضريبة الداخلية على استهلاكها من 50 إلى 100 درهم للوحدة.
كما يشمل التعديل توسيع التعريف القانوني للمنتجات المعنية ليضم الأجهزة القابلة لإعادة التعبئة، إلى جانب السجائر الإلكترونية أحادية الاستعمال، سواء احتوت على النيكوتين أم لم تحتو عليه.
ويؤدي هذا التغيير إلى توسيع نطاق المنتجات الخاضعة للمقتضيات الجبائية، بالتوازي مع مضاعفة المبلغ المحدد للوحدة.
وفي ما يتعلق بالمشروبات الكحولية، يتجه المشروع إلى مراجعة طريقة احتساب الضريبة الداخلية على الاستهلاك، بالجمع بين نسبة ضريبية مرتبطة بقيمة المنتوج وحد أدنى للتحصيل يختلف بحسب الصنف.
وبالنسبة إلى الجعة، يقترح تحديد النسبة القيمية في 30 في المائة، مع رفع الحد الأدنى للتحصيل من 1550 درهما إلى 1705 دراهم لكل هيكتولتر، أي بزيادة قدرها 155 درهما، تعادل 10 في المائة.
أما الخمور، فيقترح إخضاعها بدورها لنسبة قيمية تبلغ 30 في المائة، مع رفع الحد الأدنى للتحصيل من 1150 درهما إلى 1265 درهما لكل هيكتولتر، بزيادة قدرها 115 درهما، أي بنسبة 10 في المائة.
وتضع هذه المراجعة الجعة والخمور ضمن الأصناف التي ستعرف ارتفاعا موحدا في الحد الأدنى للتحصيل من حيث النسبة المئوية، وإن اختلفت القيمة المالية للزيادة بينهما.
وتشمل المراجعة أيضا بعض المشروبات الروحية والكحول المستخدم في تحضيرها، إذ يقترح المشروع اعتماد نسبة ضريبية قيمية تبلغ 50 في المائة، مع تحديد الحد الأدنى للتحصيل في 33 ألفا و150 درهما لكل هيكتولتر من الكحول الصافي، مقابل 25 ألفا و500 درهم في التعريفة السابقة.
وتبلغ الزيادة المقترحة 7650 درهما، أي ما يعادل 30 في المائة، لتسجل بذلك أكبر زيادة نسبية بين الحدود الدنيا للتحصيل الواردة في المعطيات المتعلقة بالمشروبات الكحولية.
وبموازاة هذه التدابير، يتضمن مشروع قانون المالية تقديرات لمداخيل مرتبطة بألعاب الحظ والرهان واليانصيب وسباقات الخيول، تصل قيمتها الإجمالية إلى 195 مليون درهم، أي 19.5 مليار سنتيم. وتتوزع هذه الموارد، وفق الأرقام المحددة في المشروع، بين 90 مليون درهم من الاقتطاعات من الرهان المتبادل، و80 مليون درهم من نتاج اليانصيب، و25 مليون درهم من الأرباح الآتية من الشركة الملكية لتشجيع الفرس.
وتبلغ حصة الاقتطاعات من الرهان المتبادل نحو 46.2 في المائة من إجمالي الموارد المقدرة، مقابل حوالي 41 في المائة لنتاج اليانصيب، فيما تمثل الأرباح المرتبطة بالشركة الملكية لتشجيع الفرس نحو 12.8 في المائة.
ويصل مجموع هذه المكونات الثلاثة إلى 195 مليون درهم، من دون احتساب أي مبالغ إضافية غير محددة في المعطيات المالية الواردة بشأن أنشطة الرهان الأخرى.
ويواكب الجانب المالي تعديل في الالتزامات التصريحية المرتبطة بمكاسب ألعاب الحظ، من خلال اقتراح مراجعة المادة 228 من المدونة العامة للضرائب، بما يشمل الإقرار بهذه المكاسب المنصوص عليه في المادة 154 المكررة ضمن الحالات التي يمكن أن تخضع لمسطرة الفرض التلقائي للضريبة.
وتجمع التدابير المقترحة بين مراجعة نسب بعض الضرائب، ورفع الحدود الدنيا للتحصيل، وتوسيع نطاق المنتجات الخاضعة للضريبة، فضلا عن تحديد مسار تصاعدي لبعض الرسوم على مدى خمس سنوات.
وتبقى جميع هذه التدابير جزءا من مشروع قانون المالية لسنة 2027، الذي يظل خاضعا للمناقشة والمصادقة وفق المسطرة التشريعية المعمول بها.