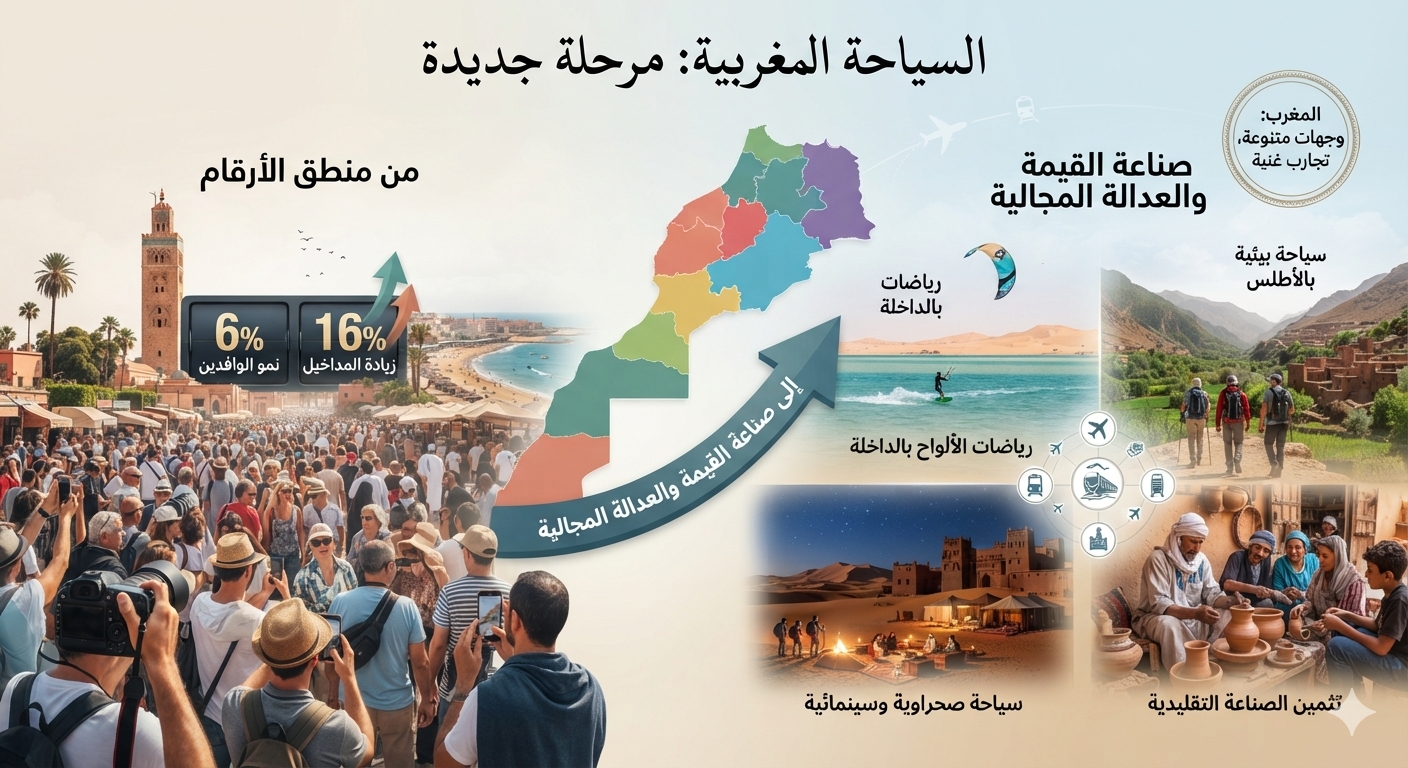
السياحة المغربية أمام مرحلة جديدة: من منطق الأرقام إلى صناعة القيمة و العدالة المجالية
الزوبير بوحوت
مع اقتراب موعد الانتخابات التشريعية المقررة في 23 شتنبر 2026، وما ستفضي إليه من تشكيل حكومة جديدة وتحديد أولويات المرحلة السياسية والاقتصادية المقبلة، يكتسب النقاش حول مستقبل السياحة المغربية أهمية خاصة. فقد تمكن المغرب خلال السنوات الأخيرة من تحقيق نتائج مهمة على مستوى استقطاب الزوار وتعزيز حضوره كوجهة سياحية دولية، غير أن المرحلة المقبلة تفرض، في تقديري، الانتقال من منطق الاحتفاء بالأرقام إلى مرحلة جديدة تقوم على تقييم أعمق للأثر الاقتصادي والاجتماعي والمجالي للسياحة. ومن هذا المنطلق، أقدم هذه المساهمة إلى الحكومة المقبلة، وإلى المسؤولين الذين سيتولون تدبير قطاع السياحة، باعتبارها قراءة واقتراحاً يرمي إلى الإسهام في النقاش حول مستقبل القطاع، انطلاقاً من عدد من الأسئلة التي أصبحت تفرض نفسها اليوم بقوة على السياسة السياحية الوطنية.
إن التحدي الذي يواجه السياحة المغربية في المرحلة المقبلة لا يرتبط فقط بقدرتها على بلوغ أرقام جديدة في عدد الوافدين، وإنما بقدرتها على خلق قيمة اقتصادية أكبر، وتوزيع هذه القيمة بشكل أكثر عدالة بين المجالات الترابية، ورفع مستوى استفادة المقاولات المحلية وفرص الشغل، وجعل السياحة الداخلية سوقاً حقيقية في متناول الأسر المغربية. كما أن استمرار التركيز الكبير للتدفقات على عدد محدود من الوجهات، والموسمية القوية، وتفاوت مستوى الربط والبنيات والخدمات بين المناطق، وضعف العرض المتوسط الموجه للعائلات، إلى جانب الحاجة إلى تطوير منظومة إحصائية أكثر دقة، كلها قضايا تستحق أن تكون في صلب التفكير في المرحلة المقبلة. لذلك، فإن المطلوب ليس الاختيار بين السياحة الدولية والسياحة الداخلية، ولا بين الوجهات الكبرى والمناطق الأقل استفادة، وإنما بناء منظومة سياحية أكثر تكاملاً وتوازناً وشمولاً واستدامة، تجعل من الوجهات الكبرى بوابات نحو المجالات الخلفية، وتحوّل السياحة إلى أداة حقيقية للعدالة المجالية والتنمية المحلية.
ومن هذا المنظور، تقترح هذه المساهمة إعادة النظر في عدد من المحددات التي ينبغي أن تؤطر السياسة السياحية المقبلة: إعطاء السياحة الداخلية مكانة مركزية ضمن السياسة الاقتصادية والاجتماعية، تحسين القدرة على الولوج إلى العطلة بالنسبة إلى الأسر المغربية، تنويع العرض والأسعار والمنتجات، معالجة الموسمية، تعزيز الربط والنقل، توسيع الاستفادة المجالية من التدفقات السياحية، وقياس القيمة الاقتصادية الفعلية للسياحة بدل الاكتفاء بعدد الوافدين. كما تطرح الحاجة إلى تطوير لوحة قيادة وطنية جديدة تميز بوضوح بين السياح الأجانب والمغاربة المقيمين بالخارج والسياح المقيمين، وتربط هذه المعطيات بمؤشرات الإنفاق ومدة الإقامة والتشغيل والاستثمار والقيمة المضافة والتوزيع الترابي، وصولاً إلى إنشاء منصة وطنية مفتوحة للبيانات السياحية. وهي، في النهاية، مساهمة موجهة إلى الحكومة المقبلة والمسؤولين الجدد عن القطاع، بهدف فتح نقاش حول كيفية الانتقال بالسياحة المغربية من قطاع ناجح في استقطاب الزوار إلى رافعة متكاملة لخلق الثروة وتحقيق التنمية الاقتصادية والاجتماعية والعدالة المجالية.
السياحة المغربية اليوم أمام اختبار جديد: من سباق الأرقام إلى صناعة القيمة والعدالة المجالية
من نجاح الأرقام إلى ضرورة مراجعة النموذج السياحي
لم يعد النقاش حول السياحة المغربية اليوم قابلاً للاختزال في ثنائية النجاح أو الفشل. فالمغرب نجح بالفعل في رفع تدفقاته السياحية وتعزيز جاذبيته على المستوى الدولي، وهي نتيجة حقيقية ينبغي الاعتراف بها وتثمينها. غير أن هذا النجاح الكمي لا ينبغي أن يحجب الحاجة إلى إجراء تقييم أكثر عمقاً لنقاط الضعف البنيوية التي ما زالت تطبع النموذج السياحي الوطني. فعدد الوافدين، مهما بلغ، لا يجيب بمفرده عن أسئلة أساسية تتعلق بعدد السياح الأجانب الفعليين الذين يقيمون في البلاد، ومدة إقامتهم، ومستوى إنفاقهم، والمناطق التي ينفقون فيها أموالهم، ولا عن حجم القيمة التي تبقى فعلياً داخل الاقتصاد المحلي. كما أن أرقام الليالي الفندقية لا تعكس وحدها حقيقة السياحة الداخلية، بالنظر إلى أن جزءاً مهماً من تنقلات المغاربة يتم عبر الإقامة لدى الأقارب والأصدقاء أو في مساكن ثانوية أو في أشكال أخرى من الإيواء غير التجاري وغير المدرج بالكامل ضمن الإحصاءات الفندقية التقليدية.
ومن هنا، فإن المرحلة المقبلة تفرض الانتقال من سياسة تركز أساساً على استقطاب السياح إلى سياسة تقيس بشكل أكبر حجم المنافع الاقتصادية والاجتماعية والمجالية التي ينتجها النشاط السياحي. ولم يعد السؤال المركزي هو فقط كم سائحاً يستطيع المغرب أن يستقبل، وإنما كم من القيمة الاقتصادية يستطيع هذا السائح أن يولد، وأين تتولد هذه القيمة، ومن يستفيد منها، وكيف يمكن تحويل السياحة إلى محرك للتشغيل وتنمية المقاولات الصغرى والمتوسطة وتحقيق التنمية المتوازنة بين مختلف جهات المملكة. وفي هذا السياق، ينبغي أن تصبح السياحة الداخلية والعدالة المجالية من الأولويات الكبرى للسياسة السياحية الوطنية المقبلة، وأن تنتقل معايير النجاح من مجرد عدد الزوار إلى مؤشرات أكثر ارتباطاً بالثروة والتشغيل والاستثمار والقيمة المضافة والاستفادة المجالية.
ولعل إحدى أهم الأولويات تتمثل في إرساء لوحة قيادة وطنية جديدة للسياحة، تميز بشكل واضح بين السياح الأجانب، والمغاربة المقيمين بالخارج، والسياح المقيمين داخل المغرب، وتربط هذه الفئات بمؤشرات أخرى مثل مدة الإقامة، وعدد الليالي، وحجم الإنفاق، وفرص الشغل، والاستثمار، والقيمة المضافة، والتوزيع المجالي للعائدات السياحية. فالمطلوب هو الانتقال من سياسة تقيس أساساً عدد الدخول إلى التراب الوطني إلى سياسة تقيس الثروة التي يتم خلقها فعلياً وكيفية توزيعها، حتى لا تتحول خارطة الطريق السياحية 2026-2030 إلى مجرد مرحلة جديدة من سباق الأرقام القياسية، بل تصبح سياسة حقيقية للتنمية الاقتصادية والاجتماعية والمجالية.
أولاً: ماذا ينتظر المغاربة من السياحة الوطنية في المرحلة المقبلة؟
من سياسة استقطاب السياح إلى سياسة يستفيد منها المواطن
تكتسب مسألة السياحة الداخلية أهمية خاصة، لأن انتظارات المغاربة لم تعد مرتبطة فقط بمدى قدرة المملكة على جذب السياح الأجانب، وإنما أصبحت مرتبطة أيضاً بقدرة القطاع السياحي على تحسين الحياة الاقتصادية والاجتماعية للمواطنين. فقد ظل نجاح السياحة المغربية، لفترة طويلة، يقاس أساساً بقدرتها على استقطاب الزوار الدوليين، وزيادة الطاقة الفندقية، ورفع المداخيل بالعملة الصعبة. وقد حققت هذه الاستراتيجية نتائج مهمة، إذ بلغ عدد الوصولات عبر الحدود حوالي 19.8 مليون وصول في سنة 2025، متجاوزاً بكثير الهدف الأولي المحدد في 17.5 مليون وصول بالنسبة إلى سنة 2026 ضمن خارطة الطريق 2023-2026. غير أن هذه النتيجة الكمية لا تكفي وحدها للإجابة عن انتظارات المواطنين، الذين أصبح السؤال بالنسبة إليهم أكثر ارتباطاً بالجانب الاقتصادي والاجتماعي: إلى أي حد يستطيع المغاربة أنفسهم الاستفادة من القوة السياحية لبلادهم؟
وتكشف هذه المعادلة عن تحول أساسي في مفهوم السياحة الوطنية. فالسياحة لم تعد مطالبة بأن تكون مجرد نشاط موجه لاستقبال الزوار الأجانب، وإنما ينبغي أن تصبح قطاعاً قادراً كذلك على تحسين رفاه المواطنين، وخلق فرص الشغل في مختلف المناطق، وتحفيز الاقتصاد المحلي، وتمكين الأسر المغربية من الاستفادة من العطلة والسفر داخل البلاد وفق أسعار تتناسب مع قدرتها الشرائية. وبعبارة أخرى، فإن المواطن المغربي يريد أن يرى انعكاس نجاح القطاع السياحي على حياته اليومية وعلى قدرته على الاستفادة من الإمكانات السياحية الهائلة التي تزخر بها بلاده.
19.8 مليون وصول: ضرورة شرح الرقم ومكوناته
تزداد أهمية هذه المسألة عندما يتعلق الأمر بكيفية تقديم الأرقام السياحية إلى الرأي العام. فالرقم المعلن بشأن 19.8 مليون وصول خلال سنة 2025 يتم أحياناً التعامل معه في النقاش العام كما لو أنه يمثل 19.8 مليون سائح أجنبي، في حين أن التعريف الإحصائي للوصولات عبر الحدود يشمل السياح الأجانب والمغاربة المقيمين بالخارج. ففي سنة 2024، سجل المغرب حوالي 17.4 مليون وصول، منها نحو 8.8 ملايين سائح أجنبي وحوالي 8.6 ملايين من المغاربة المقيمين بالخارج، أي إن ما يقارب وصولاً واحداً من أصل وصولين كان مرتبطاً بمغربي مقيم بالخارج. ولا يعني ذلك أن المنهج الإحصائي خاطئ، فهو يستند إلى تعريف دولي للسياحة، وإنما تكمن المشكلة في استخدام رقم إجمالي دون توضيح مكوناته عند تقييم أداء السياحة الدولية.
ومن ثم، فإن أحد المطالب الأساسية في المرحلة المقبلة ينبغي أن يتمثل في نشر الأرقام بشكل منفصل بالنسبة للسياح الأجانب والمغاربة المقيمين بالخارج والسياحة الداخلية، مع ربطها بمؤشرات أخرى تشمل عدد الليالي، ومتوسط مدة الإقامة، وحجم الإنفاق. فالمطلوب ليس التقليل من أهمية المغاربة المقيمين بالخارج، الذين يشكلون مكوناً أساسياً من الاقتصاد الوطني والسياحي، وإنما الوصول إلى قراءة أكثر دقة لمختلف محركات الطلب السياحي. إن الشفافية الإحصائية أصبحت بذلك جزءاً من جودة السياسة السياحية، لأن المواطن والمهني والمستثمر والباحث يحتاجون إلى معرفة ما الذي تخفيه أو توضحه الأرقام الكبرى المعلنة.
السياحة الداخلية ليست مجرد حملة ترويجية
أما الانتظار الثاني والأساسي فيتعلق بإمكانية ولوج المغاربة إلى السياحة الوطنية. فالحملات التي تدعو المغاربة إلى اكتشاف بلادهم تبقى مفيدة، لكنها لا يمكن أن تكون كافية إذا كانت الأسرة المكونة من أربعة أو خمسة أفراد لا تتوفر على الإمكانات المالية اللازمة للسفر. ولذلك ينبغي النظر إلى السياحة الداخلية باعتبارها قضية مرتبطة بالقدرة الشرائية والسياسة الأسرية والتنمية الاجتماعية، وليس باعتبارها مجرد مسألة تواصلية أو ترويجية. فالمواطن يريد أن يتمكن من زيارة الشواطئ والجبال والواحات والمدن التاريخية والمناطق القروية والمواقع الطبيعية دون أن يؤدي مجموع تكاليف النقل والإقامة والمطاعم والترفيه إلى تحويل العطلة إلى نفقة استثنائية يصعب تحملها.
ويملك المغرب بالفعل سوقاً داخلية مهمة، وهو ما تؤكده الليالي التي يسجلها المقيمون في المؤسسات المصنفة، إضافة إلى التقديرات المتعلقة بالإنفاق المرتبط بالسياحة الداخلية. غير أن التحدي الحقيقي يتمثل في تحويل هذه الإمكانات إلى اقتصاد سياحي داخلي منظم، يوفر منتجات ملائمة لمختلف مستويات الدخل، ويأخذ بعين الاعتبار طبيعة الأسرة المغربية وسلوكها الاستهلاكي، ويقدم عروضاً قادرة على المنافسة من حيث السعر والجودة.
العدالة المجالية تتحول إلى مطلب سياحي
من جهة أخرى، أصبحت العدالة المجالية واحدة من أهم انتظارات المغاربة. فالمملكة تتوفر على تنوع استثنائي في مواردها الطبيعية والثقافية والتاريخية، إلا أن التدفقات السياحية لا تزال مركزة بدرجة كبيرة حول عدد محدود من الوجهات الكبرى. وقد سبق للمجلس الاقتصادي والاجتماعي والبيئي أن أشار إلى تركّز النشاط السياحي، خصوصاً حول مراكش وأكادير، ودعا إلى تعزيز الأقاليم الخلفية وإلى مزيد من ترابية السياسة السياحية. وتظل هذه الإشكالية مطروحة بقوة، إذ تستفيد بعض الوجهات من شهرة دولية واسعة وربط جوي مهم وطاقة فندقية مرتفعة واستثمارات متواصلة، بينما تبقى مناطق أخرى، رغم ما تتوفر عليه من مؤهلات طبيعية وثقافية، بعيدة عن التدفقات الرئيسية.
وتطرح هذه الوضعية سؤالاً جوهرياً يتعلق بالإنصاف: لماذا ينبغي أن تتركز فوائد السياحة في عدد محدود من الأقطاب بينما تمتلك مختلف جهات المملكة مؤهلات سياحية متباينة وقابلة للتثمين؟ وهنا يمكن للسياحة الداخلية أن تلعب دوراً مهماً في تصحيح هذا الاختلال، لأن السائح المغربي يستطيع زيارة وجهات لا تحظى بعد بنفس الحضور في الأسواق الدولية، وبالتالي المساهمة في تحريك اقتصادات الأقاليم والمناطق الداخلية والخلفية.
عطلات في المتناول وجودة في مستوى الخدمة
ولا تنفصل مسألة الولوج إلى السياحة عن جودة الخدمات. فالسعر المنخفض وحده لا يعني أن العرض أصبح متاحاً، لأن المستهلك يريد في المقابل إقامة نظيفة وآمنة ومناسبة ومطابقة لمستوى السعر الذي يدفعه. وقد برزت انتقادات مرتبطة بارتفاع الأسعار خلال مواسم الذروة، ونقص العرض، وضعف المنتجات الموجهة للعائلات. ولذلك فإن تطوير سياحة وطنية تنافسية يتطلب تنويع العرض ليشمل الفنادق من فئتي نجمتين وثلاث نجوم، والشقق الفندقية، والإقامات السياحية، والقرى السياحية، والمخيمات المهيأة، ودور الضيافة، والإيواء القروي، إضافة إلى عروض تجمع بين الإقامة والنقل والأنشطة.
والهدف ليس خلق مواجهة بين السياحة الدولية والسياحة الداخلية، وإنما جعل نمو السياحة الدولية عاملاً يساعد أيضاً على بناء عرض سياحي قادر على الاستجابة للطلب المغربي. فنجاح المغرب في الأسواق الخارجية ينبغي أن يتحول تدريجياً إلى رافعة لتحسين البنية والخدمات والمنتجات التي يستفيد منها المواطنون كذلك.
المواطن يريد أن يرى أثر السياحة في حياته
في نهاية المطاف، يمكن تلخيص انتظارات المغاربة في فكرة واحدة: يريد المواطنون أن يتحول النجاح السياحي للمغرب إلى منافع اقتصادية واجتماعية أكثر وضوحاً بالنسبة إلى السكان والمجالات الترابية. ولا يعني ذلك أنهم يرفضون أرقام الوصولات أو الاستثمارات الفندقية أو ارتفاع المداخيل، بل إن المطلوب هو مرافقة هذه المؤشرات بمقاييس توضح عدد الوظائف التي تم خلقها، والدخل الذي تم توزيعه، وحجم الاستثمارات، ونسبة الثروة التي بقيت فعلياً داخل الاقتصاد المحلي. كما أن الملاحظة المتعلقة بوجود فارق بين سرعة نمو الوصولات ونمو المداخيل السياحية، والتي أشار إليها بنك المغرب، تفرض النظر إلى ما وراء عدد الزوار. ومن ثم، فإن السؤال الحقيقي لا ينبغي أن يكون فقط هل سيصل المغرب إلى 25 أو 26 مليون زائر، بل كم من القيمة سيخلق هؤلاء الزوار، وأين ستخلق هذه القيمة، وإلى أي حد سيستفيد منها المغاربة.
ثانياً: هل السياحة الوطنية متاحة فعلاً للأسر المغربية؟
وفرة العرض لا تعني بالضرورة سهولة الولوج
لا شك أن المغرب يتوفر اليوم على عرض سياحي أكثر تطوراً بكثير مما كان عليه قبل عقدين، إذ يمتد من الإيواء الاقتصادي إلى الفنادق الفاخرة، ومن المحطات الشاطئية إلى الوجهات الثقافية، ومن المسارات الصحراوية إلى سياحة الجبال والطبيعة. غير أن وفرة العرض لا تعني تلقائياً إمكانية الولوج إليه. فبالنسبة إلى شريحة واسعة من الأسر المغربية، يظل مجموع تكلفة السفر مرتفعاً، خاصة عندما يتعلق الأمر بتمويل النقل والإقامة والطعام والترفيه لعدد كبير من أفراد الأسرة. وتزداد الصعوبة خلال فترات الطلب القوي، عندما ترتفع الأسعار وتتراجع الإمكانيات المتاحة. ولذلك فإن المشكلة لا تكمن فقط في وجود المنتج السياحي، وإنما في مدى ملاءمته للدخل المتاح للأسر.
إن المغرب يتوفر على صناعة سياحية قوية في المجال الدولي، لكنه لا يزال في حاجة إلى بناء عرض أكثر كثافة وتنظيماً للسوق الداخلية، بحيث تصبح هناك منتجات مصممة منذ البداية وفق القدرة الشرائية وأنماط السفر والاستهلاك لدى الأسرة المغربية.
الحاجة إلى عرض متوسط موجه للعائلات
ويتمثل أحد أكبر أوجه النقص في السوق السياحية الداخلية في ضعف العرض المتوسط. فهناك فجوة بين السكن غير الرسمي أو الإقامة لدى الأقارب وبين المؤسسات السياحية التي قد تكون تكلفتها مرتفعة نسبياً. وبين هذين المستويين، لا يزال المغرب في حاجة إلى شبكة أكثر كثافة من الفنادق الجيدة من فئتي نجمتين وثلاث نجوم، والشقق الفندقية، والإقامات السياحية، والقرى السياحية، والمخيمات المهيأة، والمنشآت القروية. ويمكن لهذا النوع من العرض أن يستجيب بشكل أفضل لحاجيات الأسر ذات الدخل المتوسط، كما يمكن أن يخفف الضغط على المؤسسات الراقية خلال فترات الذروة.
وقد طُرحت في هذا السياق أفكار مثل تطوير عروض أكثر ملاءمة للسياحة الداخلية، واعتماد أدوات من قبيل قسائم العطلات، بما يسمح بتحويل الطلب المحتمل إلى طلب فعلي. غير أن المطلوب هو بناء اقتصاد حقيقي للسياحة العائلية، وليس مجرد محاولة دفع المؤسسات الحالية إلى استقبال فئة من الزبائن لم تصمم منتجاتها بالضرورة من أجلها.
النقل جزء أساسي من تكلفة العطلة
ومن الخطأ حصر مشكلة القدرة على تحمل تكاليف العطلة في سعر الفندق. فالنقل يمكن أن يمثل جزءاً مهماً من الميزانية الإجمالية للأسرة. فالمسافة التي تفصل المدن الكبرى عن عدد من الوجهات، وسعر الوقود، وتذاكر الطيران عند الحاجة إليها، وتكلفة استئجار السيارات، إضافة إلى مصاريف التنقل داخل الوجهة، كلها عوامل يمكن أن ترفع تكلفة الرحلة بشكل كبير. وقد تكون الوجهة بالتالي متوفرة على أماكن إقامة بأسعار مقبولة، لكنها تظل صعبة الولوج بسبب ضعف الربط أو ارتفاع تكلفة الوصول إليها.
ولهذا فإن تطوير السياحة الداخلية ينبغي أن يعامل كسياسة متكاملة تجمع بين النقل والإيواء والمطاعم والأنشطة والترفيه، وليس باعتباره سياسة فندقية فقط. فالسائح لا يشتري غرفة فندقية معزولة عن باقي مكونات الرحلة، وإنما يشتري تجربة كاملة لها تكلفة إجمالية ينبغي أن تكون في متناول الأسر المستهدفة.
السياحة غير التجارية: جزء من الاقتصاد غير المرئي
تزداد الصورة تعقيداً بالنظر إلى أن جزءاً مهماً من تنقلات المغاربة لا يمر عبر المؤسسات الفندقية المصنفة. فكثير من الأسر تقيم لدى الأقارب أو الأصدقاء، أو في مساكن ثانوية، أو في مساكن مستأجرة مباشرة، أو في أشكال أخرى من الإيواء التي لا تظهر بالكامل في الإحصاءات الفندقية التقليدية. وبالتالي فإن عدد الليالي المسجلة في المؤسسات المصنفة يظل مؤشراً مهماً، لكنه لا يمكن أن يعكس وحده حجم السياحة الداخلية الحقيقية.
وقد أعلن المكتب الوطني المغربي للسياحة تسجيل أكثر من 12.1 مليون ليلة للمقيمين خلال سنة 2025، وهو رقم يؤكد أهمية السوق الداخلية. غير أن هذه المعطيات تحتاج إلى أن تستكمل بقياس الإقامات غير التجارية والنفقات المرتبطة بها. فالأسرة التي تقيم مجاناً لدى أحد الأقارب قد تنفق أموالاً على النقل والمطاعم والتجارة والترفيه والصناعة التقليدية. وبالتالي فإن الاستهلاك السياحي موجود اقتصادياً حتى عندما لا يظهر في شكل ليلة فندقية.
موسمية السياحة ترفع الأسعار
وتشكل الموسمية بدورها أحد أهم العوامل التي تحد من إمكانية الولوج إلى السياحة الداخلية. ووفق المعطيات الواردة في المادة، يمكن لشهر غشت أن يمثل ما يصل إلى 40 في المائة من ليالي السياحة الداخلية. ويؤدي هذا التركيز إلى ضغط كبير على الطاقة الاستيعابية، وبالتالي إلى ارتفاع الأسعار وتراجع فرص الحجز. وفي الوقت نفسه، يواجه المهنيون مشكلة معاكسة خلال باقي أشهر السنة، حيث قد تبقى جزء من قدراتهم غير مستغلة.
ومن هنا، فإن أي سياسة حقيقية للولوج إلى السياحة ينبغي أن تعمل على توزيع الطلب بشكل أكثر توازناً على مدار السنة، من خلال أسعار مختلفة حسب الفترات، وعروض نهاية الأسبوع، والرحلات الموضوعاتية، ومنتجات موجهة إلى الأسر والشباب وكبار السن والمقاولات، إلى جانب برمجة ثقافية ورياضية وترفيهية ومناسباتية خارج الموسم الرئيسي.
جعل القدرة على تحمل تكاليف السياحة مؤشراً وطنياً
ويفترض تطوير السياحة الداخلية أيضاً جعل مسألة القدرة على تحمل تكاليف السفر مؤشراً قابلاً للقياس. فمن المفيد، مثلاً، معرفة متوسط تكلفة إقامة عائلية في كل وجهة، بما يشمل النقل والإقامة والمطاعم والأنشطة، ثم مقارنة تكلفة أسبوع لعائلة مكونة من أربعة أفراد بين مراكش وأكادير وورزازات وشفشاون وإفران والداخلة أو إحدى الوجهات القروية. مثل هذا المؤشر سيسمح بفهم موضوعي لمستوى الولوج إلى مختلف الوجهات بالنسبة إلى الشرائح المختلفة من الدخل.
وقد تشكل قسائم العطلات، التي يتم تداولها كأحد الخيارات لدعم السياحة الداخلية، أداة مفيدة، لكن فعاليتها ستظل مرتبطة بسياسة العرض. فالهدف لا ينبغي أن يكون دعم أسعار مرتفعة بشكل دائم، وإنما بناء سوق سياحية تنافسية يسمح فيها العرض والمنافسة والشفافية للأسرة المغربية بالحصول بصورة طبيعية على عطلة ذات جودة وبسعر مناسب.
ثالثاً: ما هي العوائق التي لا تزال تحد من نمو السياحة الداخلية؟
القدرة الشرائية في مقدمة العوائق
يبقى العائق الاقتصادي، وفي مقدمته القدرة الشرائية للأسر، أحد أهم القيود أمام توسع السياحة الداخلية. فالحملة الترويجية تستطيع أن تخلق الرغبة في السفر، لكنها لا تستطيع وحدها خلق القدرة على الدفع. والسياحة بالنسبة إلى الأسرة تظل في كثير من الحالات نفقة يمكن الاستغناء عنها عندما ترتفع تكاليف المعيشة أو السكن أو النقل أو الغذاء. ولهذا فإن السياسة السياحية الداخلية ينبغي أن تتكامل مع سياسات القدرة الشرائية والنقل والحماية الاجتماعية. ولن تصبح السياحة الداخلية جماهيرية إلا عندما يوفر السوق منتجات تتلاءم مع مستويات دخل مختلفة. فالمطلوب ليس فقط زيادة عدد الفنادق، وإنما توفير عدد أكبر من أماكن الإقامة التي تستطيع الأسر فعلاً تحمل تكلفتها.
منتجات سياحية لم تصمم دائماً للسائح المغربي
أما العائق الثاني فيرتبط بضعف المنتجات المصممة خصيصاً للمغاربة. فقد صُمم جزء من العرض السياحي المغربي تاريخياً للاستجابة إلى الأسواق الدولية، بما في ذلك الإقامة الراقية، والمنتجعات، والرياض، والغولف، والعافية، والتجارب المتميزة، وسياحة الأعمال. وهذه المنتجات تظل ضرورية لتنافسية المغرب الدولية، لكنها لا تستجيب تلقائياً لحاجيات الأسرة المغربية. فالسوق الداخلية تحتاج إلى إقامات قصيرة، وحزم عائلية، وأنشطة للأطفال، ومساكن تتوفر على مطابخ، ووصول سهل إلى الشواطئ، ورحلات بأسعار معقولة، وأنشطة ثقافية وطبيعية.
كما ينبغي أخذ خصوصيات الاستهلاك السياحي للمغاربة بعين الاعتبار، خصوصاً أن السفر يتم في كثير من الحالات بشكل عائلي وجماعي، وأن مفهوم القيمة مقابل السعر قد يختلف عن تصور الزائر الدولي. ولذلك لا ينبغي اعتبار السياحة الداخلية مجرد زبون إضافي للمنتجات الموجودة، وإنما سوقاً لها منتجاتها وقنوات توزيعها واستراتيجياتها التجارية الخاصة.
الموسمية: حلقة مفرغة ترفع الأسعار وتضعف المردودية
وتشكل الموسمية عائقاً اقتصادياً مهماً. فعندما تتركز الرحلات في فصل الصيف، ترتفع المنافسة على الطاقة الاستيعابية، وترتفع الأسعار، وتصبح الحجوزات أكثر صعوبة، وقد تضطر الأسر إلى تقليص مدة الإقامة أو التخلي عن السفر. وفي المقابل، يواجه المهنيون خلال باقي السنة مشكلة ضعف الاستغلال. وإذا كان شهر غشت قد يمثل ما يصل إلى 40 في المائة من ليالي السياحة الداخلية وفق المعطيات الواردة في المادة، فإن هذا يكشف حجم التركيز الموسمي.
والحل يقتضي بناء تقويم سياحي أكثر توازناً، من خلال استثمار العطل المدرسية وعطلات نهاية الأسبوع والتظاهرات الثقافية والمهرجانات والأنشطة الرياضية والسياحة الطبيعية والعافية والسياحة الاستكشافية. ويمكن لسياسة فعالة لمحاربة الموسمية أن تحقق هدفين في آن واحد: تخفيف الضغط على الأسعار خلال فترات الذروة وتحسين مردودية المؤسسات السياحية خلال الفترات الهادئة.
عائق مجالي وبنيوي: جاذبية غير مستثمرة بشكل كافٍ
أما العائق الرابع فيتعلق بالتفاوتات المجالية والبنية التحتية. فالإمكانات السياحية للمغرب تفوق بكثير حجم التدفقات الفعلية المسجلة في العديد من الأقاليم. وتركيز النشاط حول عدد محدود من الوجهات الكبرى يعكس من جهة جاذبيتها، ومن جهة أخرى ضعف تثمين وتسويق وجهات أخرى. وقد سبق للمجلس الاقتصادي والاجتماعي والبيئي أن أشار إلى هذا التركيز ودعا إلى تعزيز إدماج المناطق الخلفية.
وتتوفر بعض الأقاليم على تراث طبيعي وثقافي ومعماري وتاريخي استثنائي، لكنها تفتقر إلى الربط والنقل والإيواء والأنشطة واللوحات الإرشادية والتسويق والمنتجات السياحية المنظمة. ومن ثم فإن المشكلة لا تكمن دائماً في غياب الجاذبية، وإنما في غياب منظومة سياحية متكاملة. فوجود منظر طبيعي جميل لا يحول المكان تلقائياً إلى وجهة سياحية؛ بل يجب أن يكون الوصول إليه ممكناً، وأن تتوفر فيه أماكن للإقامة والأكل والأنشطة، وأن تكون هذه الخدمات قابلة للحجز بسهولة.
الاقتصاد غير المهيكل: واقع اقتصادي وفجوة إحصائية
كما يشكل النشاط غير المهيكل أحد مكونات السياحة الداخلية وأحد جوانبها غير المرئية إحصائياً. فهناك مساكن يتم كراؤها بشكل مباشر، ومساكن ثانوية، وإقامات لدى الأقارب، ومنشآت صغيرة غير مصنفة، وكراء موسمي. ويستجيب هذا النشاط في بعض الحالات لطلب حقيقي، وقد يساهم في خفض تكلفة الإقامة، لكنه يطرح في الوقت ذاته قضايا تتعلق بحماية المستهلك والجودة والسلامة والضرائب والمنافسة مع المؤسسات المنظمة، فضلاً عن مشكلة القياس الإحصائي.
ولهذا فإن المقاربة الأكثر نجاعة لا ينبغي أن تنظر إلى الاقتصاد غير المهيكل من زاوية الردع فقط، بل أن تعمل على فهمه وإدماج الجزء القابل للتنظيم منه في الاقتصاد الرسمي وفي منظومة الإحصاء. فالقاعدة الأساسية التي ينبغي اعتمادها هي معرفة الواقع قبل محاولة تنظيمه.
نقص البيانات التشغيلية الدقيقة
ويتمثل العائق السادس في الحاجة إلى جيل جديد من البيانات السياحية القادرة على مساعدة الدولة والجهات والأقاليم والمهنيين على اتخاذ القرار. فالمغرب يتوفر على مرصد للسياحة وعلى حجم مهم من الإحصاءات، لكن أرقام الوصولات والليالي والمداخيل، رغم ضرورتها، لا تجيب عن جميع الأسئلة التي تحتاجها السياسة السياحية الحديثة. وقد أظهر الفرق بين نمو الوصولات ونمو المداخيل، الذي تم لفت الانتباه إليه، أهمية الانتقال من قياس عدد الزوار فقط إلى قياس حجم الإنفاق والقيمة الاقتصادية التي ينتجونها.
ولهذا ينبغي، على المستوى الجهوي والمجالي، معرفة عدد الزوار، ومدة إقامتهم، ومتوسط إنفاقهم، وطبيعة الأنشطة التي يمارسونها، ونمط الإقامة الذي يستخدمونه، وبلد أو منطقة الأصل، والموسم الذي يسافرون فيه، ونسبة الإنفاق التي تعود فعلياً إلى المقاولات المحلية. فمن دون هذه البيانات سيكون من الصعب تحديد الأقاليم المستفيدة فعلاً، والمناطق المهمشة، والسياسات العمومية الأكثر نجاعة.
رابعاً: ما الذي ينبغي أن تفعله الحكومة المقبلة؟
أولوية أولى: تحويل السياحة الداخلية إلى سياسة اقتصادية واجتماعية
ينبغي للحكومة المقبلة أن تتعامل مع السياحة الداخلية باعتبارها أحد أعمدة السياسة السياحية الوطنية، وليس نشاطاً مكملاً أو مجرد حملة إعلانية. ويتطلب ذلك بناء عرض يمكن للأسر المغربية الولوج إليه، يشمل الفنادق من فئتي نجمتين وثلاث نجوم، والشقق الفندقية، والقرى السياحية، والمخيمات، والإيواء القروي، ودور الضيافة، والمنتجات العائلية. ويمكن لقسائم العطلات أن تلعب دوراً في تنشيط الطلب بالنسبة إلى بعض الفئات، لكن ينبغي استخدامها كأداة مؤقتة أو موجهة، وليس كوسيلة دائمة لتعويض غلاء العرض.
وفي الوقت نفسه، ينبغي تعزيز المنافسة والشفافية في الأسعار والحجز الإلكتروني والعروض العائلية والمنتجات التي تجمع بين النقل والإقامة والأنشطة. والهدف النهائي هو خلق سوق وطنية حقيقية للعطلات، تكون المنتجات فيها مصممة منذ البداية وفق حاجيات الأسرة المغربية وليس فقط وفق متطلبات الأسواق الخارجية.
أولوية ثانية: جعل السياحة أداة للعدالة المجالية
ينبغي أن تتضمن خارطة الطريق المقبلة أهدافاً مجالية واضحة وقابلة للقياس. فلا يكفي تحديد عدد وطني مستهدف من السياح، بل يجب أيضاً معرفة عدد الليالي الإضافية التي ينبغي أن تستقطبها كل جهة، وحجم الاستثمارات التي يمكن جذبها، وعدد الوظائف التي يمكن خلقها، وحجم الإنفاق السياحي الذي ينبغي أن تستفيد منه كل منطقة. ومن شأن هذه المقاربة أن تساهم في تصحيح التركيز التاريخي للنشاط السياحي.
ولا يعني ذلك إضعاف الوجهات الدولية الكبرى، بل تحويلها إلى بوابات نحو المناطق الخلفية. فمراكش يمكن أن تساهم في توزيع التدفقات نحو الجنوب والأطلس الكبير، وأكادير يمكن أن تعزز الربط مع سوس وتافراوت وكلميم والمناطق القروية، وفاس ومكناس يمكن أن تلعبا دوراً أكبر في ربط المناطق الداخلية، بينما يمكن لورزازات أن تتحول إلى بوابة نحو الواحات والصحراء ووديان الجنوب الشرقي. والهدف ليس توزيع السياح بشكل اصطناعي، وإنما بناء سلاسل من الوجهات تسمح للمناطق التي لا تزال على هامش التدفقات بأن تستفيد من السياحة الموجودة أصلاً.
أولوية ثالثة: قياس القيمة الحقيقية التي تنتجها السياحة
ينبغي أيضاً أن تنتقل السياسة السياحية تدريجياً من منطق الحجم إلى منطق القيمة. فقد يكون سائح يقيم أربع ليال وينفق بشكل مهم في المطاعم والأنشطة والنقل والتجارة والصناعة التقليدية أكثر تأثيراً اقتصادياً من عدد أكبر من الزوار الذين يمرون لفترة قصيرة جداً. ولذلك يجب إدراج مؤشرات جديدة، مثل متوسط الإنفاق لكل زائر، والإنفاق اليومي، ومتوسط مدة الإقامة، ونسبة الإنفاق التي تستفيد منها المقاولات الصغرى والمتوسطة المحلية، وعدد الوظائف التي تم خلقها، والقيمة المضافة على المستوى الترابي.
ومن المفيد أن تصبح كل سياسة سياحية خاضعة لسؤال اقتصادي واضح: كم من الدراهم العمومية المستثمرة ينتج كم درهم إضافي من القيمة الاقتصادية؟ فهذا النوع من التقييم سيسمح بمقارنة فعالية الاستثمارات في البنية التحتية، والتنشيط، والترويج، والربط الجوي، والإيواء، وغيرها من مكونات المنظومة السياحية.
أولوية رابعة: بناء نموذج سياحي أكثر شمولاً واستدامة
المطلوب في المرحلة المقبلة هو إيجاد توازن بين التنافسية الدولية والسياحة الداخلية والتنمية المجالية والاستدامة. وليس المطلوب أن يختار المغرب بين السائح الأجنبي والسائح المغربي، بل أن يطور السوقين معاً، مع الحرص على أن تساهم دينامية السياحة الدولية في تحسين العرض وفرص الشغل والبنيات التحتية والخدمات التي يستفيد منها المواطنون أيضاً. كما ينبغي الخروج تدريجياً من نموذج يتسم بالتركيز والموسمية، عبر تطوير أنشطة سياحية طوال السنة، تشمل الثقافة والتراث والطبيعة والمشي الجبلي وفن الطبخ والرياضة والعافية والتظاهرات والسياحة القروية وسياحة الأعمال.
وعليه، فإن تقييم خارطة الطريق المقبلة ينبغي ألا يعتمد فقط على عدد السياح الذين يدخلون المغرب، وإنما على مدة إقامتهم، ومستوى إنفاقهم، وفرص الشغل التي يولدونها، والتوزيع المجالي للعائدات، ومدى إمكانية الأسر المغربية من الولوج إلى العطلات، وحجم القيمة المضافة التي يتم خلقها محلياً. فالمعيار الحقيقي لنجاح السياحة في أفق 2030 لن يكون فقط ما إذا كان المغرب قد بلغ 25 أو 26 مليون وصول، وإنما ما إذا كان المزيد من المغاربة سيتمكنون من السفر داخل بلدهم، وما إذا كانت مناطق أكثر ستصبح قادرة على العيش من السياحة، وما إذا كانت المقاولات المحلية ستستحوذ على حصة أكبر من الثروة التي يولدها القطاع.
أولوية حاسمة: تغيير طريقة قياس الأداء السياحي
إن أول تحول مطلوب في السياسة السياحية المقبلة هو التحول الإحصائي. فمن الضروري الإبقاء على مؤشر الوصولات عبر الحدود، لأنه مفيد وقابل للمقارنة على المستوى الدولي، لكن لا ينبغي أن يظل المؤشر شبه الوحيد الذي يرمز إلى نجاح السياحة المغربية. المطلوب هو نشر أرقام السياح الأجانب والمغاربة المقيمين بالخارج والسياح المقيمين بشكل منفصل ومنتظم، ثم ربطها بعدد الليالي، ومتوسط مدة الإقامة، والمداخيل، ومتوسط الإنفاق لكل زائر والإنفاق اليومي.
وتكتسي هذه الخطوة أهمية خاصة لأن ما يقارب نصف الوصولات في سنة 2024 كان مرتبطاً بالمغاربة المقيمين بالخارج، وهو ما يؤكد الحاجة إلى عرض منفصل للمكونين. ولا يتعلق الأمر بأي شكل من الأشكال بتقليل أهمية المغاربة المقيمين بالخارج، وإنما بإتاحة مؤشرات تسمح بفهم المحركات المختلفة للطلب السياحي وتقييم مساهمة كل فئة في الاقتصاد الوطني.
نحو منصة وطنية مفتوحة للبيانات السياحية
وفي المرحلة المقبلة، ينبغي الذهاب أبعد من مجرد نشر الأرقام التقليدية، عبر إنشاء منصة وطنية للبيانات السياحية تكون مفتوحة وموجهة إلى الإدارات والجهات والأقاليم والجماعات والباحثين والمستثمرين والمهنيين. ومن المفترض أن توفر هذه المنصة بيانات موحدة وقابلة للتحميل حول الوصولات والليالي والطاقة الاستيعابية ونسب الملء والاستثمارات وفرص الشغل والمداخيل والإنفاق، على مستوى الجهات، وحيثما تسمح الإمكانيات الإحصائية بذلك، على مستوى الأقاليم والوجهات. كما ينبغي أن تميز بين السياحة الدولية وسياحة المغاربة المقيمين بالخارج والسياحة الداخلية.
وينبغي كذلك أن تكون هذه البيانات قابلة للاستغلال من خلال الجداول والخرائط والسلاسل الزمنية ، وعلى المدى البعيد عبر واجهات برمجة التطبيقات، حتى يتمكن الباحثون والمهنيون والمستثمرون من إجراء تحليلات مستقلة ومتقدمة. فالإقليم الذي لا يتوفر على بيانات دقيقة حول نشاطه السياحي لا يستطيع، في نهاية المطاف، أن يقود استراتيجية تنموية سياحية دقيقة وفعالة. ولذلك ينبغي أن تتحول الشفافية الإحصائية إلى جزء أساسي من حكامة القطاع السياحي.
من «كم سائحاً؟» إلى «كم من الثروة خلقنا؟»
في المحصلة، يقف النموذج السياحي المغربي اليوم أمام مرحلة جديدة تختلف عن المراحل السابقة. فقد أثبت المغرب قدرته على استقطاب التدفقات السياحية وعلى ترسيخ مكانته كوجهة دولية، غير أن التحدي المقبل يتمثل في تحويل هذه القوة الكمية إلى قيمة اقتصادية واجتماعية ومجالية أكثر عدالة. فالمطلوب لم يعد فقط تحطيم الأرقام القياسية في عدد الوصولات، وإنما معرفة مدة إقامة الزائر، ومستوى إنفاقه، والمناطق التي تستفيد من هذا الإنفاق، وحجم فرص الشغل التي يتم خلقها، ومدى استفادة المقاولات المحلية، وقدرة المواطن المغربي نفسه على الاستفادة من ثروته السياحية الوطنية.
ومن هذه الزاوية، تبدو السياحة الداخلية والعدالة المجالية والشفافية الإحصائية وتنويع العرض وإعادة توزيع التدفقات ومكافحة الموسمية وتطوير الربط والنقل، عناصر مترابطة وليست ملفات منفصلة. فلا يمكن الحديث عن سياحة داخلية قوية دون عرض مناسب، ولا عن عرض سياحي متوازن دون ربط جيد، ولا عن عدالة مجالية دون استثمارات، ولا عن استثمارات فعالة دون بيانات، ولا عن تقييم حقيقي للقطاع دون الانتقال من قياس عدد الوافدين إلى قياس القيمة التي ينتجونها.
لذلك، فإن الرهان الحقيقي لخارطة الطريق السياحية المقبلة لا ينبغي أن يختزل في سؤال: هل سيصل المغرب إلى 25 أو 26 مليون سائح؟ بل يجب أن يتطور إلى مجموعة من الأسئلة الأكثر عمقاً: كم ليلة سيقضيها هؤلاء الزوار؟ كم سينفقون؟ كم من هذه النفقات سيبقى داخل الاقتصاد المغربي؟ كم من فرص الشغل ستخلق؟ ما هي الجهات والأقاليم التي ستستفيد؟ وما هو نصيب المواطن المغربي من هذه الدينامية؟
إن نجاح السياحة المغربية في المرحلة المقبلة سيقاس، في نهاية المطاف، بقدرتها على الانتقال من اقتصاد يعتمد على تدفق الزوار إلى اقتصاد يقوم على خلق القيمة وتوزيعها، ومن سياحة مركزة حول عدد محدود من الوجهات إلى منظومة أكثر توازناً بين مختلف المجالات، ومن سوق دولية قوية إلى سوق وطنية قادرة على تلبية حاجيات الأسر المغربية، ومن إحصاءات تركز على الأعداد إلى منظومة بيانات تقيس القيمة والإنفاق والتشغيل والاستثمار والأثر الترابي.
وعندها فقط يمكن القول إن السياحة لم تعد مجرد قطاع ناجح في استقطاب الزوار، وإنما أصبحت فعلاً رافعة للتنمية الاقتصادية والاجتماعية والمجالية، ووسيلة لخلق الثروة وفرص الشغل، وأداة لتمكين المغاربة من اكتشاف بلدهم والاستفادة من مؤهلاته السياحية، ومصدراً لنمو أكثر شمولاً واستدامة وعدالة بين مختلف مناطق المملكة